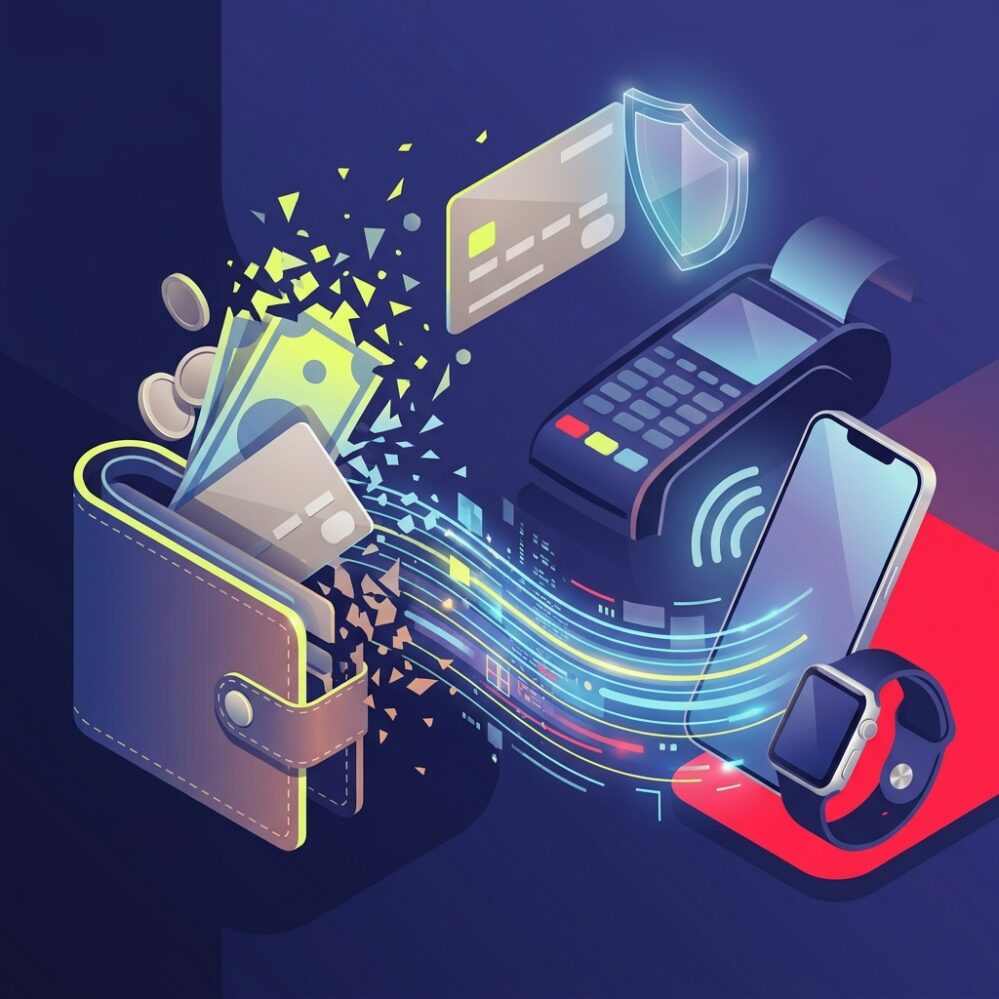
Noch vor einigen Jahren waren die meisten Portemonnaies prall gefüllt mit „greifbarem“ Geld. Darin befanden sich Scheine, Münzen und zahlreiche Plastikkarten, gezahlt wurde mit Bargeld oder über das Kartenterminal. Heute gibt es dank des Smartphones und dessen NFC-Chips noch eine weitere Möglichkeit, die zugleich kontinuierlich an Bedeutung gewinnt.
Mobile Payments sind keine Nische mehr
Es sind nicht mehr „nur“ die jungen und technikaffinen Menschen, bei denen an der Kasse der Griff zum Smartphone statt in den Geldbeutel führt. Das verdeutlicht eine Erhebung der Deutschen Bundesbank: Demnach hatten mobile Bezahlverfahren im Jahr 2025 einen Anteil in Höhe von zehn Prozent an allen Zahlungen – was vier Prozentpunkten mehr als noch im Jahr 2023 entspricht. Internetbezahlverfahren konnten in derselben Erhebung ebenfalls zulegen, deren Anteil hat sich auf sechs Prozent verdoppelt. Altersunterschiede im Hinblick auf die Nutzung von mobilen Zahlmöglichkeiten gibt es weiterhin, aber sie sind längst nicht so groß wie womöglich angenommen. Bei einer jahresaktuellen Befragung gaben 67 % der Deutschen an, in den vergangenen zwölf Monaten ihr Smartphone oder die Smartwatch für eine Zahlung genutzt zu haben. Besonders groß ist der Anteil in der Altersgruppe der 16- bis 29-Jährigen mit 78 %.
Der Trend sollte in Anbetracht der technischen Möglichkeiten moderner Smartphones und Smartwatches nicht überraschen. Sowohl in Android- als auch Apple-Smartphones lassen sich innerhalb weniger Minuten Karten hinterlegen, die eigentliche Zahlung an der Kasse erfordert lediglich ein bis zwei Handgriffe. Da Dienste wie Apple Pay aber kein komplett eigenständiges Zahlungsmittel sind, sondern lediglich mit dem eigentlichen Zahlungsmittel (der Karte) verknüpft werden, ist diese natürlich weiterhin erforderlich. Unbedingt in physischer Form muss sie hingegen nicht mehr existieren.
Eine passende Kreditkarte finden
Geld und Bezahlvorgänge werden flexibler und digitaler. Ebenso gibt es am Markt durchaus zahlreiche Auswahlmöglichkeiten. Ein Kreditkartenvergleich lohnt sich also, bevor die Kreditkarte im Smartphone-Wallet landet. Zwar erfüllen alle Kreditkarten ihren eigentlichen Zweck, den der Zahlung, auf identische Weise, Unterschiede gibt es aber dennoch.
Bei der Auswahl der passenden Kreditkarte ist unter anderem hierauf zu achten:
– Fallen jährliche Gebühren an?
– Werden Gebühren für Zahlungen in Fremdwährungen erhoben?
– Gibt es womöglich Cashback oder andere interessante Prämien?
– Sind Versicherungen enthalten?
Grundlegend ist zudem zwischen einer Debit- und einer „echten“ Kreditkarte zu unterscheiden. Die Debitkarte funktioniert ähnlich wie die Girocard, die Zahlung geht also direkt vom Guthaben des verknüpften Kontos ab. Bei einer „echten“ Kreditkarte werden die einzelnen Zahlungen hingegen gesammelt und typischerweise am Ende des Abrechnungsmonats aufaddiert abgebucht. Viele Kreditkarten setzen aus diesem Grund auch eine entsprechend gute Bonität voraus.
Kreditkarten können zusätzliche Sicherheit schaffen
Im Europäischen Wirtschaftsraum gelten ausgesprochen strikte Sicherheitsbestimmungen, darunter beispielsweise die vorgeschriebene Zwei-Faktor-Authentifizierung. Außerhalb des EWR gelten andere Sicherheitsstandards, was sich auch an den erfassten Kartenbetrugsfällen ablesen lässt – diese waren laut der EZB 17-mal so hoch, wenn der Zahlungsempfänger außerhalb des EWR seinen Sitz hält. Praktisch ist, dass „echte“ Kreditkarten einen Chargeback-Service haben, mit dem unrechtmäßige Abbuchungen direkt über die Kreditkartengesellschaft zurückgebucht werden können. Bei einem Betrugsfall, bei dem mit Bargeld gezahlt wurde, ist das hingegen aus offensichtlichen Gründen nicht möglich.
Bild: Gemini
Related Articles

Artikel per E-Mail verschicken